PT
 EUA

O financiamento do agronegócio brasileiro atravessa um período de transformação.
Depois de sucessivos ciclos marcados por margens pressionadas, eventos climáticos, aumento da inadimplência e retração de fontes tradicionais de crédito, empresas da cadeia agrícola e instituições financeiras precisam encontrar novas formas de compartilhar, avaliar e distribuir riscos.
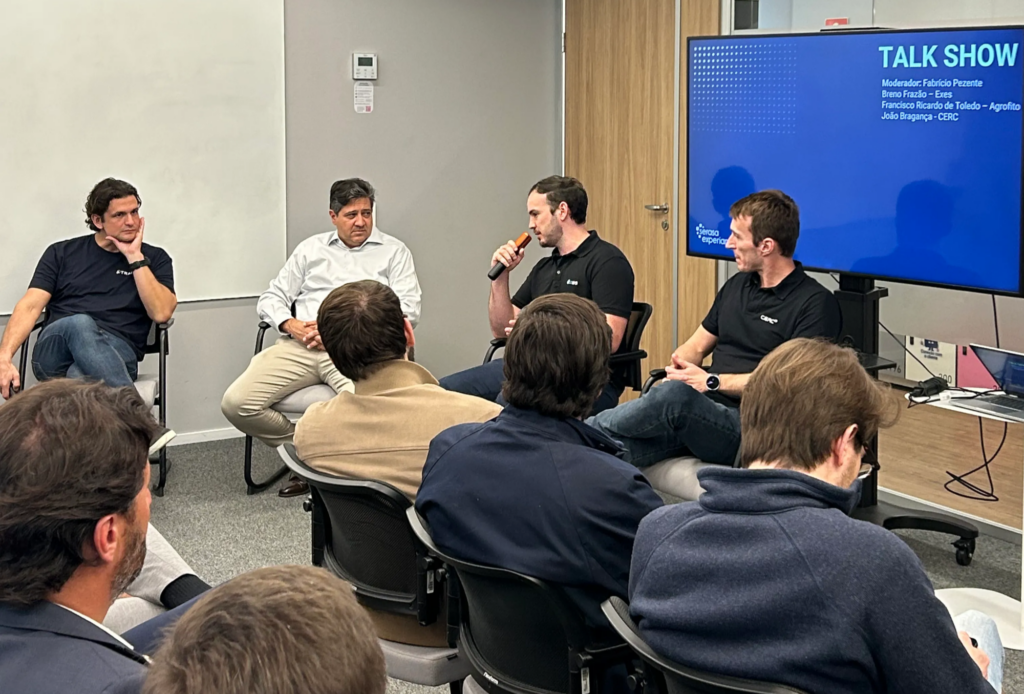
Para discutir esse cenário, a Traive e a Serasa Experian reuniram, no dia 12 de agosto, em São Paulo, representantes do agronegócio, do mercado financeiro e da infraestrutura de crédito no evento “Financiamento do Agronegócio: desafios, riscos e oportunidades para o mercado de capitais”.
Realizado no Escritório da Serasa Experian em São Paulo, o encontro começou com uma apresentação sobre dados e tendências do setor, avançou para uma mesa-redonda com diferentes perspectivas sobre o crédito agrícola e terminou com uma breve apresentação do MAR Agro, uma infraestrutura de decisão para antecipação de recebíveis no agro desenvolvida pela Traive.
Mais do que retratar um momento de restrição, as discussões apontaram para uma mudança estrutural: o mercado de capitais pode ampliar sua participação no financiamento do agro, mas isso dependerá de ativos mais qualificados, dados confiáveis, infraestrutura adequada e novos modelos de distribuição de risco.

Em resumo: quais foram as principais conclusões do evento?
O encontro evidenciou quatro pontos centrais:
- O aumento da inadimplência não significa que todo o agronegócio esteja em crise, mas a concentração das perdas pode comprometer distribuidores, cooperativas e indústrias.
- Há capital disponível no mercado, porém os investidores estão mais seletivos e priorizam ativos, empresas e estruturas de maior qualidade.
- A distribuição de insumos assumiu historicamente uma função financeira que nem sempre deveria permanecer dentro de seu balanço.
- Tecnologia, dados, registros e escrituração de recebíveis podem reduzir assimetrias de informação e aproximar o agro do mercado de capitais.
Esses fatores ajudam a explicar por que o debate sobre financiamento agrícola deixou de ser apenas uma discussão sobre disponibilidade de dinheiro. Hoje, envolve também qualidade de informação, governança, monitoramento, garantias e capacidade de demonstrar o risco real de cada operação.
Os dados mostram um agro mais pressionado, mas não uma crise generalizada
A abertura do evento foi conduzida por um especialista da Serasa Experian, que apresentou dados extraídos de uma das maiores bases de informações econômicas e financeiras do país.
Entre os indicadores discutidos, a evolução da inadimplência chamou a atenção.
Dados da Serasa Experian mostram que a inadimplência da população rural brasileira chegou a 8,8% no primeiro trimestre de 2026. O índice representa um crescimento de 1,2 ponto percentual em relação ao mesmo período do ano anterior e de 0,6 ponto percentual na comparação com o último trimestre de 2025.
O dado confirma um ambiente de maior pressão financeira no campo, mas precisa ser interpretado com cuidado.
Uma taxa de inadimplência próxima de 9% não significa que nove em cada dez produtores estejam enfrentando problemas. Pelo contrário: a maior parte permanece adimplente, produtiva e economicamente ativa.
O desafio está na concentração das perdas e no efeito que elas geram sobre empresas com margens reduzidas e carteiras expostas a determinados produtores, culturas ou regiões.
Esse foi um dos principais pontos levantados por Francisco Ricardo de Toledo, da Agrofito, durante a mesa-redonda:
“O produtor não quebrou.”
Na avaliação de Francisco, grande parte dos produtores continua crescendo e realizando investimentos. Entretanto, uma parcela menor, mas relevante, encontra-se inadimplente e pode provocar um impacto desproporcional sobre distribuidores e cooperativas.

Veja também: Mitigação de risco: ferramentas para reduzir a inadimplência
Uma inadimplência concentrada pode afetar toda a cadeia agrícola
Para entender o risco, é necessário observar a estrutura financeira do agronegócio.
Na cadeia de insumos, distribuidores e cooperativas frequentemente vendem a prazo para produtores rurais. Para sustentar essas vendas, também assumem compromissos financeiros com indústrias, bancos, fundos e outros fornecedores de capital.
Quando um produtor deixa de pagar, o impacto não fica restrito àquela relação comercial.
O distribuidor perde parte do recurso que utilizaria para honrar suas obrigações com a indústria. A indústria, por sua vez, pode enfrentar atrasos em uma parcela relevante de sua carteira. O problema, portanto, avança pela cadeia em um efeito dominó.
A situação se torna mais crítica porque a distribuição de insumos normalmente opera com margens comprimidas.
Durante o painel, Francisco explicou que uma empresa com margem de poucos pontos percentuais pode não ter capacidade para absorver uma inadimplência de 15% ou 20% em sua carteira.
Mesmo que a maioria dos produtores continue pagando normalmente, a perda gerada pelo grupo inadimplente pode consumir vários ciclos de resultado da empresa.
O problema não está apenas na quantidade de produtores inadimplentes, mas na combinação entre:
- Concentração da carteira;
- Margens operacionais reduzidas;
- Custo elevado do capital;
- Prazos longos de recebimento;
- Dependência de crédito para financiar novas safras;
- Exposição simultânea de diferentes empresas ao mesmo risco.
Essa dinâmica explica por que um índice de inadimplência aparentemente limitado pode provocar uma crise de liquidez em diferentes elos da cadeia.
O capital ficou mais seletivo
A perspectiva do mercado financeiro foi apresentada por Breno Frazão, da Éxes.
Segundo ele, o cenário atual é marcado por um movimento conhecido no mercado como flight to quality, ou busca por qualidade.
Em momentos de maior incerteza, os financiadores não deixam necessariamente de investir. O que muda é a régua utilizada para selecionar as operações.
Fundos, bancos e gestores passam a procurar:
- Empresas com melhor governança;
- Carteiras mais diversificadas;
- Políticas de crédito mais consistentes;
- Informações financeiras confiáveis;
- Estruturas de garantias mais claras;
- Histórico de pagamento verificável;
- Capacidade de monitoramento ao longo da operação.
Breno resumiu o atual desafio do mercado em uma das frases mais marcantes do encontro:
“Tem muitos fundos com caixa e falta ativo de qualidade.”
A afirmação ajuda a desfazer a percepção de que o único problema do agronegócio seria uma ausência absoluta de capital.
O capital existe, mas os financiadores estão menos dispostos a assumir riscos que não consigam compreender, mensurar ou acompanhar.
Para o mercado de capitais, a qualidade do ativo passou a ser mais importante do que a busca isolada por taxas elevadas de retorno.
Na prática, isso significa que algumas operações podem ser financiadas com retornos menores, desde que ofereçam mais previsibilidade, transparência e segurança. Ao mesmo tempo, empresas e produtores com informações incompletas ou estruturas pouco claras podem encontrar dificuldades crescentes para acessar recursos.
Flight to quality no financiamento do agro
Flight to quality é o movimento pelo qual investidores direcionam seus recursos para ativos considerados mais seguros ou mais bem estruturados.
No agronegócio, isso pode significar a priorização de produtores, distribuidores ou carteiras com:
- Menor concentração;
- Histórico positivo;
- Boa gestão financeira;
- Informações atualizadas;
- Garantias formalizadas;
- Dados produtivos e territoriais consistentes;
- Critérios claros de elegibilidade.
Não se trata apenas de financiar os maiores participantes. Trata-se de conseguir identificar, entre empresas de diferentes tamanhos, quais riscos são compreensíveis e financeiramente adequados.

A revenda deve continuar funcionando como um banco?
Um dos debates mais relevantes do evento foi o papel financeiro assumido pelas revendas e cooperativas agrícolas.
Historicamente, a proximidade entre revendedores e produtores fez com que essas empresas se tornassem importantes originadoras de crédito.
A revenda conhece o produtor, acompanha a propriedade, entende as condições regionais e participa diretamente das decisões sobre sementes, defensivos, fertilizantes e tecnologias.
Essa proximidade ajudou a financiar o crescimento do agronegócio. Entretanto, também levou empresas cuja principal atividade é comercial e técnica a assumirem funções típicas de uma instituição financeira.
Além de vender produtos e prestar assistência agronômica, muitas revendas passaram a:
- Analisar crédito;
- Definir limites;
- Financiar clientes;
- Administrar garantias;
- Cobrar operações;
- Monitorar riscos;
- Renegociar dívidas;
- Buscar capital para sustentar a carteira.
O resultado é que parte significativa da gestão passou a se concentrar no endividamento e no capital de giro, e não na atividade operacional da empresa.
Francisco descreveu essa inversão de prioridades ao explicar que, embora tenha formação em engenharia agronômica e produção vegetal, precisou se tornar cada vez mais um gestor financeiro.
Para ele, a distribuição deveria voltar a concentrar seus esforços naquilo que faz melhor: logística, assistência técnica, relacionamento e aumento da produtividade.
“Eu fui feito para fazer o produtor vender mais.”
A frase sintetiza uma possível mudança no modelo de financiamento.
Em vez de carregar integralmente o risco no próprio balanço, o distribuidor pode atuar como originador ou correspondente, utilizando seu conhecimento para reunir, validar e atualizar informações sobre o produtor.
A decisão financeira e a alocação do capital, entretanto, poderiam ser realizadas por instituições especializadas nessa atividade.
Veja também: Como antecipar recebíveis no agro sem perder margem
Por que é difícil para uma revenda negar crédito?
A discussão também trouxe um aspecto que nem sempre aparece nos modelos tradicionais de análise: o relacionamento pessoal.
Em muitas regiões agrícolas, a relação entre produtor e distribuidor foi construída ao longo de décadas. Clientes, vendedores, agrônomos e empresários frequentam os mesmos ambientes e mantêm relações de amizade e confiança.
Francisco mencionou que é padrinho de casamento ou de filhos de diversos produtores de sua região.
Essa proximidade gera valor comercial e técnico, mas pode dificultar decisões de crédito.
Negar um novo limite para um cliente de longa data não é apenas uma decisão financeira. Pode interferir em uma relação pessoal e na reputação da empresa dentro da comunidade.
A entrada de um agente financeiro especializado cria maior independência na decisão. A revenda continua apoiando o produtor, mas não precisa assumir sozinha a responsabilidade de dizer “sim” ou “não” para o crédito.

A tecnologia pode reduzir os riscos do financiamento agrícola
A perspectiva tecnológica e de infraestrutura foi apresentada por João Bragança, Head de Produtos da CERC.
O avanço dos registros, da escrituração e da organização digital de ativos pode transformar a forma como o mercado avalia recebíveis agrícolas.
No modelo tradicional, financiadores frequentemente dependem de documentos enviados separadamente, bases desconectadas e informações declaratórias. Isso dificulta a verificação de aspectos essenciais, como:
- Existência do ativo;
- Titularidade do recebível;
- Eventual utilização prévia como garantia;
- Histórico de pagamento;
- Valor disponível para novas operações;
- Concentração por devedor;
- Performance da carteira ao longo do tempo.
Com uma infraestrutura de registro e escrituração, torna-se possível aumentar a visibilidade sobre os ativos e reduzir o risco de duplicidade.
Essa mudança é especialmente relevante no agro, onde uma mesma produção pode estar relacionada a diferentes instrumentos financeiros, como CPRs, duplicatas, notas promissórias e contratos de compra e venda.
Sem integração e transparência, diferentes credores podem acreditar que possuem direitos sobre uma mesma fonte de pagamento ou garantia.
A tecnologia não elimina o risco agrícola, mas pode tornar esse risco mais visível e administrável.
A importância da Duplicata Escritural
A Duplicata Escritural cria uma representação eletrônica e estruturada do recebível comercial.
Com isso, financiadores podem ter mais segurança sobre a existência, a titularidade e a situação do ativo.
Ao longo do tempo, a escrituração também pode formar um histórico sobre o comportamento dos recebíveis de uma empresa, permitindo observar:
- Títulos emitidos;
- Títulos pagos;
- Atrasos;
- Operações já financiadas;
- Recebíveis livres;
- Desempenho da carteira.
Essa informação pode ajudar o mercado a deixar de analisar somente uma fotografia estática do balanço e passar a acompanhar o comportamento real das transações.

Mais dados podem permitir uma análise além das garantias
As garantias continuarão exercendo um papel importante no financiamento agrícola.
Entretanto, a disponibilidade de garantias não cresce necessariamente na mesma velocidade que a demanda por crédito.
Quando diferentes operações exigem garantias elevadas sobre uma mesma produção ou patrimônio, o mercado pode encontrar um limite estrutural para expandir o financiamento.
Durante a mediação do painel, Fabrício Pezente, cofundador e CEO da Traive, destacou a necessidade de complementar a lógica tradicional das garantias com uma visão baseada em carteira, dados e diversificação.
A discussão não propõe abandonar as garantias. O objetivo é evitar que elas sejam a única forma de compreender e mitigar o risco.
Uma carteira pulverizada, composta por diferentes produtores, regiões e culturas, pode ter um comportamento mais previsível do que uma operação altamente concentrada.
Para que essa lógica funcione, os investidores precisam receber informações suficientes para compreender:
- Quem são os devedores;
- Como os créditos foram originados;
- Quais critérios de elegibilidade foram utilizados;
- Como a carteira está distribuída;
- Qual é o histórico de pagamento;
- Como os riscos são monitorados;
- Quais eventos podem alterar sua performance.
O mercado de capitais consegue assumir riscos. O que ele evita são riscos que não consegue explicar.
Da análise individual à inteligência de portfólio
A combinação entre dados transacionais, informações cadastrais, histórico de pagamentos, produtividade e características territoriais permite que o crédito agrícola seja analisado de maneira mais ampla.
Em vez de observar apenas um documento ou uma garantia, instituições financeiras podem avaliar o comportamento conjunto da carteira.
Esse modelo favorece uma abordagem de portfólio, na qual os riscos são distribuídos entre diferentes operações.
Breno destacou que a melhoria da qualidade das informações já permite construir critérios de elegibilidade integrados diretamente às plataformas de crédito.
Isso reduz processos manuais e evita que cada operação precise ser analisada do zero.
Também permite que financiadores definam previamente quais perfis estão dispostos a financiar e recebam ativos compatíveis com seus critérios.
Para o agronegócio, essa evolução pode representar:
- Maior número de potenciais financiadores;
- Redução de retrabalho;
- Decisões mais rápidas;
- Melhor distribuição de riscos;
- Menor dependência de uma única fonte de capital;
- Ampliação do acesso ao mercado de capitais.

Veja também: GAN: o fundo que financia a transição do agro para um modelo regenerativo
Qual é o futuro do financiamento do agronegócio?
As discussões do evento apontam que o futuro do financiamento agrícola dependerá menos de uma única solução e mais da integração entre diferentes capacidades.
O agronegócio precisa do conhecimento de quem está próximo ao produtor. O mercado de capitais precisa de ativos compreensíveis e bem estruturados. As empresas de tecnologia precisam transformar informações complexas em análises que possam ser utilizadas nas decisões.
Nesse novo modelo:
- Distribuidores e cooperativas podem continuar originando oportunidades;
- Plataformas podem organizar e qualificar as informações;
- Registradoras podem dar mais segurança e transparência aos ativos;
- Birôs podem ampliar a capacidade de avaliação e monitoramento;
- Instituições financeiras podem alocar capital;
- Investidores podem acessar carteiras agrícolas diversificadas.
O desafio não é retirar participantes da cadeia, mas definir melhor o papel de cada um.
Quando uma empresa operacional precisa assumir simultaneamente as funções de vendedora, financiadora, analista, cobradora e gestora de garantias, existe uma concentração de responsabilidades e riscos.
Uma infraestrutura mais conectada permite distribuir essas funções entre organizações especializadas.
MAR Agro: conectando recebíveis agrícolas ao mercado financeiro
Ao final do encontro, a Head de Produtos da Traive apresentou o MAR Agro, que conecta empresas detentoras de recebíveis do agronegócio a instituições interessadas em financiar esses ativos.
A solução combina qualificação de risco, dados e uma estrutura voltada à negociação de recebíveis agrícolas.
Para empresas do agro, o MAR Agro cria uma nova alternativa para antecipar recebíveis e gerar liquidez.
Para o mercado financeiro, amplia o acesso a ativos agrícolas organizados e qualificados a partir de critérios especializados.
O produto representa, na prática, parte da transformação discutida durante todo o evento: utilizar dados, tecnologia e conhecimento do setor para aproximar quem precisa de capital de quem está preparado para financiá-lo.

Conheça o MAR Agro
Sua empresa possui recebíveis agrícolas e busca novas alternativas para gerar liquidez?
O MAR Agro conecta empresas do agronegócio ao mercado financeiro por meio de inteligência de dados, análise estruturada e gestão especializada de riscos.
Conheça o MAR Agro e agende uma conversa com os especialistas da Traive.